
- OMX Baltic0,00%0,00
- OMX Riga0,00%0,00
- OMX Tallinn0,00%0,00
- OMX Vilnius0,00%0,00
- S&P 5000,00%0,00
- DOW 300,00%0,00
- Nasdaq 0,00%0,00
- FTSE 1000,00%0,00
- Nikkei 2250,00%0,00
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
- OMX Baltic0,00%0,00
- OMX Riga0,00%0,00
- OMX Tallinn0,00%0,00
- OMX Vilnius0,00%0,00
- S&P 5000,00%0,00
- DOW 300,00%0,00
- Nasdaq 0,00%0,00
- FTSE 1000,00%0,00
- Nikkei 2250,00%0,00
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Hiina kaotab valuutasõja

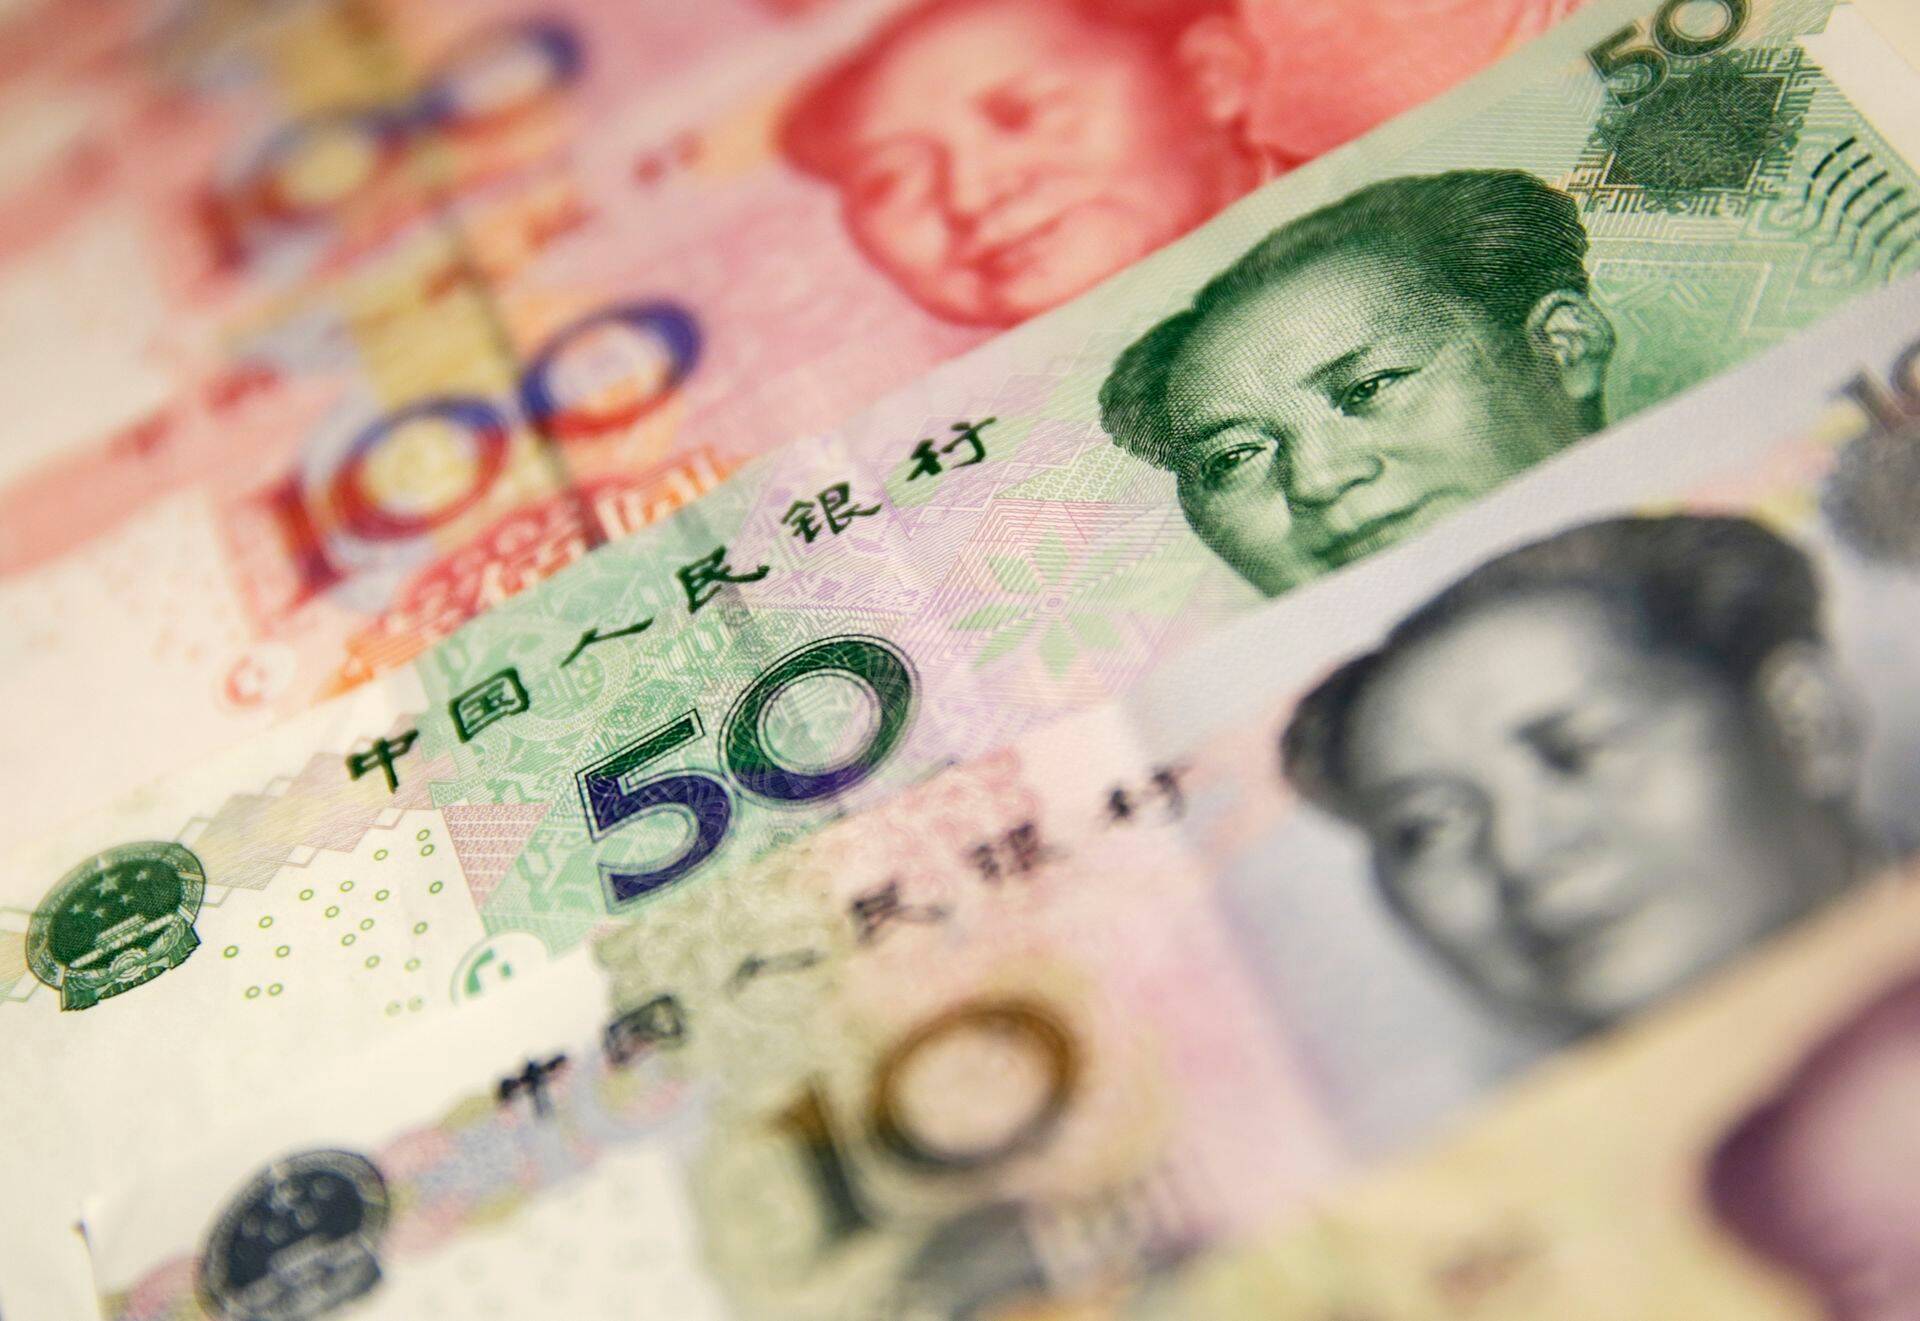
Citi panga valuutaekspert Steven Englander väidab, et valuutade väärtuse vähendamine konkurentsivõime parandamiseks on arvatust väiksema efektiivsusega, kirjutab MarketWatch.
„Rahapoliitikute ja investorite jutust jääb mulje, et valuutade väärtuse vähendamine on majanduspoliitika ülim relv. Selle mõju majandusaktiivsusele aga ülehinnatakse,“ ütles Englander Citi raportis. „Dollari, jeeni või euro nõrgendamise positiivne mõju majandusele on suhteliselt väike.“
Valuutasõjas osalemine on mõttetu
Valuutastrateeg rõhutas, et valuutasõjas osalemine on sisuliselt mõttetu tegevus. Osaliselt just selle pärast, et rahapoliitiliselt pole tegemist eriliselt efektiivse tegevusega.
„Valuutasõda peab pidama palju kauem ja intensiivsemalt kui inimesed arvavad,“ ütles ta. Tema sõnul on valuutasõja kasutamine majandusliku olukorra parandamiseks märk, et majandus on kehvemas olukorras kui ametivõimud tunnistada julgevad.
Englander ei rääkinud otseselt Hiinast, aga tema tähelepanekud ja väljaütlemised kattuvad praeguse debatiga. Paljud küsivad, kui kaugele on Peking nõus jüaani nõrgestamisel minema, et majandust elavadada.
Üldiselt prognoosivad majandusteadlased, et Hiina valitsus jätkab jüaani devalveerimist, et tugevdada ekspordi konkurentsivõimet ja peatada majanduse kiire aeglustumine. 2015. aastal kasvas Hiina majandus 6,9 protsenti. Sellel aastal ootavad mitmed majandusteadlased 6,5 protsendilist kasvu.
Teised teevad ka
Englanderi sõnul on aga probleem selles, et Hiina konkurendid jätkavad sama taktikaga ja nende valuutade odavnemine on varjutanud jüaani liikumist dollari suhtes.
„Kui nende kaubanduspartnerid jätkavad oma valuutade väärtuse vähendamist samas tempos, peab jüaan odavnema tunduvalt enam, et konkurentsieelis esile tuleks,“ ütles ta.
See ei ole heidutanud aga Hiina valitsust, kes jätkab pärast augustikuist devalveerimist jüaani väärtuse vähendamist. Analüütikud prognoosivad, et jüaani ja dollari valuutapaari kurss jõuab aasta lõpuks 7 jüaanini dollari kohta. Praegu tuleb ühe dollari eest välja käia 6,57 jüaani.
Hetkel kuum
Iroonilisel kombel tähendab jüaani väärtuse vähendamine aga seda, et risk kapitali väljavoolu kiirenemiseks tõuseb.
Valuutasõjal on kuri kaksikvend
„Kapitali väljavool on valuutasõja kuri kaksikvend,“ ütles Englander. „Valuutasõda tähendab, et valitsus soodustab poliitikate kaudu kapitali äravoolu. Kapitali väljavool toimub aga valuutasõja tõttu ka erasektoris, mille üle valitsusel kontrolli ei ole.“
International Finance instituudi hinnangul ulatus kapitali väljavool Hiinast 2015. aastal 676 miljardi dollarini ja trend jätkub tõenäoliselt ka sellel aastal. See aga muudab jüaani spekulatiivsetele rünnakutele avatumaks.
Capital Economicsi Aasia peaökonomist Mark Williams ütles hiljuti, et Hiina peab kapitali väljavoolu peatamiseks veenma investoreid, et jüaani kurss ei ole pikaajaliselt langemas.
Ehk oli Hiina ametivõimudel sellel nädalal just see meeles. Nimelt hoiatasid nad miljardär George Sorost, et jüaani langusele ei peaks panustama, sest tehing ei saa olema kasumlik.
Kui Peking ei suuda investoreid – nii kodumaiseid kui ka välismaa omi – veenda, võivad nad kasutada ka karmimaid meetmeid. Näiteks on võimalik raha riigist väljatoimetamine muuta tunduvalt raskemaks, arvavad majandusteadlased.
„Tuleb arvestada, et Hiina valitsus on aldis sekkuma. Seega pole kapitalikontrolli tugevdamine sugugi välistatud. See aga võib omada vastupidist efekti, sest investoritel oleks järjekordne põhjus raha igal võimalusel riigist välja viia,“ ütles Williams.
Seotud lood

- ST
Kaasatud raha investeeritakse kasvavatesse ettevõtetesse
Hetkel kuum


- ST
Märkimisperiood kestab 30. novembrini


Investor Toomase kommentaar


Podcastid











Enimloetud
5
Viimased uudised
Tagasi Äripäeva esilehele